出品:新浪财经上市公司推敲院
作家:君
12月11日,米多多集团股份有限公司(下称“米多多”或“公司”)向联交所主板提交上市肯求,建银国际为独家保荐东说念主。
2023年及2025年上半年,米多多离别向别称董事及多少职工授出股份支付1647.2万好意思元及1946万好意思元,凯旋导致上述时期发生多数赔本,或成心益运输的嫌疑。同期,公司境内运营主体福建米多多于2023年11月被撤废科技型中小企业评价,无法链接享受税收减免及战略扶合手。
主营业务方面,米多多靠近“单腿步碾儿”清贫,收入简直沿途来自国际营销干事,占比高达99%,抗风险才气较差。同期,公司对Google存在紧要依赖,讲明期内,后者稳居公司第一大供应商。但连年来,Google合手续收紧返点战略,导致公司毛利及毛利率下落,净利润踟蹰在盈亏均衡点隔邻。
两次多数股份支付或涉嫌利益运输
米多多是一家以时刻为启动的人人互联网整互助销干事商和跨境电商轮廓干事平台型企业,旗下领有谷多多、客多多和聚多多三大作事部,为客户提供专科的数字营销干事(告白投放、品牌探讨、社媒运营、多语种建站、告白充值、安逸站代运营等)、跨境电商数据整合干事、展会行动探讨干事、出口经过干事、产业孵化、行业培训相荟萃的跨境电商合座科罚决策。公司初创团队修复于2012年,总部位于福建福州,在长三角和珠三角已矣土产货化布局。
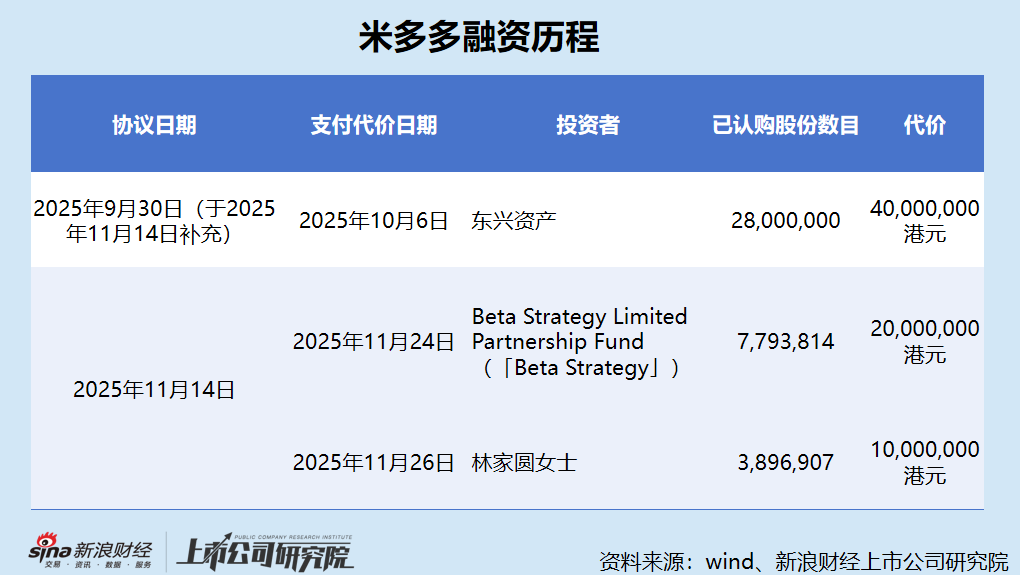
猖狂现在,米多多仅完成两轮融资,募资7000万港元,投资方为东兴财富(东兴证券全资子公司)、Beta Strategy及林家圆。
IPO前,阮卫星通过RUANQi Holding曲折阻挡米多多41.27%的股份,为公司控股鼓吹、实践阻挡东说念主。此外,邓海合手股21.49%,为第二大鼓吹;东兴证券合手股7.19%。
米多多董事会由七名董事组成,包括两名奉行董事、两名非奉行董事及三名安逸非奉行董事。其中,阮卫星任董事会主席兼奉行董事,邓海任首席奉行官兼奉行董事,非奉行董事汪涌为阮卫星的侄子。
故理由的是,阮卫星未在公司领取薪酬,但邓海于2023年获取以股份为基础的付款1647.2万好意思元,占当期以股份为基础的付款总和的100%,折合东说念主民币约1.16亿元(参照汇率:1.00好意思元=7.05东说念主民币)。2025年上半年,米多多又向多少职工野心授出以股份为基础的付款1946万好意思元,折合东说念主民币约1.37亿元。
而这两次股份支付也凯旋导致米多多发生多数赔本。
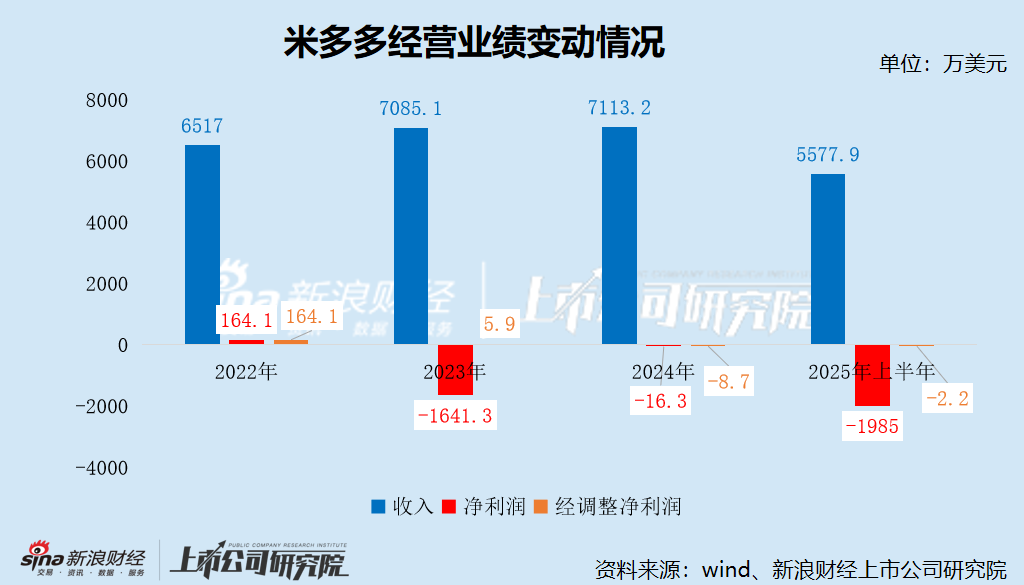
财务数据涌现,2022年至2024年,米多多的收入离别为6517万好意思元、7085.1万好意思元、7113.2万好意思元,其中2024年的收入滞胀,同比仅增长0.40%;净利润离别为164.10万好意思元、-1641.3万好意思元、-16.3万好意思元,仅2022年已矣盈利。
2025年上半年,米多多已矣收入5577.9万好意思元,同比增长81.60%,录得净利润-1985万好意思元,赔本同比扩大900倍。猖狂本年6月底,未弥补赔本已达3253.2万好意思元。
加回以股份为基础的付款后,2023年及2025年上半年,米多多的经弯曲净利润离别为5.9万好意思元及-2.2万好意思元,仍处在盈亏均衡点隔邻。
财务景色方面,米多多终年资不抵债。各讲明期末,公司的财富欠债率离别为119.81%、107.21%、107.56%及106.77%,远高于行业平均水平。猖狂本年6月底,流动欠债为2809.5万好意思元,流动财富为2545.1万好意思元,营运资金为-264.4万好意思元。
为缓解公司资金压力,本年上半年,实控东说念主阮卫星又向米多多提供了一笔355.8万好意思元贷款。猖狂6月底,公司来自关联方的贷款整个425.7万好意思元,占贸易偏激他应答款项的18.41%。
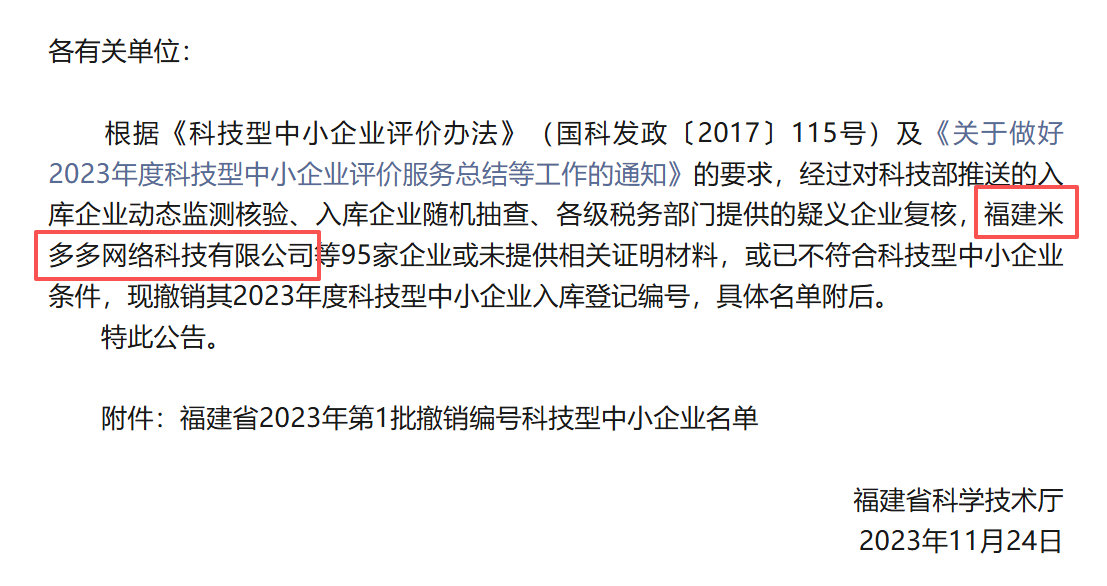
此外,2023年11月,米多多境内运营主体福建米多多,被福建省科学时刻厅撤废科技型中小企业评价,导致公司无法链接享受税收减免及战略扶合手。猖狂2024年底,公司升值税偏激他应缴税项同比飙升362.72%至105.5万好意思元,到了本年6月底仍超越100万好意思元。
递表前夜,米多多固然通过融资7000万好意思元解了燃眉之急,但要是主营业务的盈利才气无法得到实质性改善,也不外是治标不治本驱散。
对Google存在紧要依赖
从收入组成来看,米多多靠近“单腿步碾儿”清贫,收入简直沿途来自国际营销干事,占比高达99%,数字展览干事尚未成为第二增长弧线,对收入孝敬极为有限。本年上半年,公司又拓展了第三项业务——国际电商运营,但仅已矣收入35.2万好意思元,占总收入的比重不到1%。
但米多多国际营销干事的毛利率畸低。讲明期内,该业务的毛利离别为485.9万好意思元、269.5万好意思元、289.1万好意思元及220.6万好意思元,毛利率离别为7.5%、3.8%、4.1%及4%,合座呈下滑趋势。这凯旋导致公司轮廓毛利率被轨则在较低水平,离别为8%、4.1%、4.4%及4.8%。
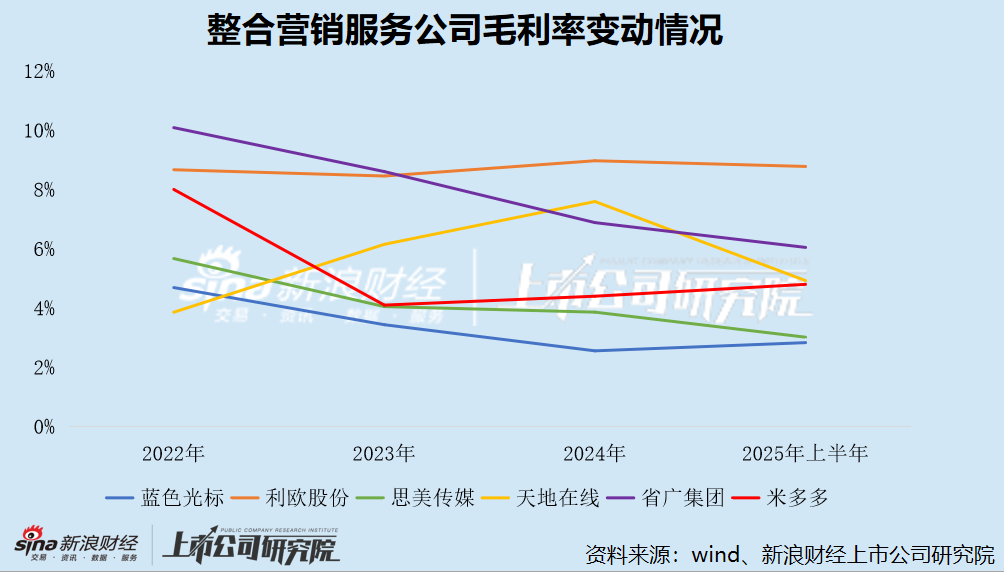
自然,这是统统这个词行业的通病。等闲来讲,营销公司的骨子就是序言代理,收入大部分用于支付给各大媒体平台的流量采购资本,公司仅赚取差价或干事费。这种时势访佛于“搬砖”,收入范围很大,但果真的附加值——即干事费部分占相比低,导致毛利率自然被轨则在较低水平,遍及低于10%。即即是作念到了行业龙头的蓝色光标,其毛利率也仅为个位数,甚而比米多多还低。

行业竞争尖锐化也加重了低毛利鲁莽。中国跨境电商营销干事行业从业企业较为散布,阛阓化进程较高,现在尚未有和洽的行业程序,属于十足竞争阛阓。凭证灼识商议的贵府,2024年五大阛阓参与者占阛阓总份额约36.5%。按2024年跨境电商营销干事收入计,米多多虽为中国第五大跨境电商营销干事提供商,但阛阓份额仅为0.5%。
同期,大型跨境电商平台、应酬媒体巨头、电商 SaaS干事商也在束缚逼近这一干事链,这部分玩家既不错里面孵化,也可能凯旋对接品牌商或供应链,从而收缩中间干事商的议价才气与生涯空间。更况兼AI赋能器用在供给坐褥力端的合手续渗入,进一步加重了上述玩家的才气分化,越到后头,“马太效应”将会愈发突显。参考Applovin、汇量科技等海表里闻明数字干事平台的AI交易化发达,留给米多多这类中尾部玩家的时期窗口并不大了。
米多多最中枢的天资壁垒和业务基础在于与Google、TikTok for Business、Amazon等平台的官方代理合作关系。但硬币的另一面是,公司对Google存在紧要依赖,进一步收缩了议价权。讲明期内,Google永恒为公司第一大供应商,采购金额离别占总销售资本的84.4%、88.7%、66.6%及71.1%。
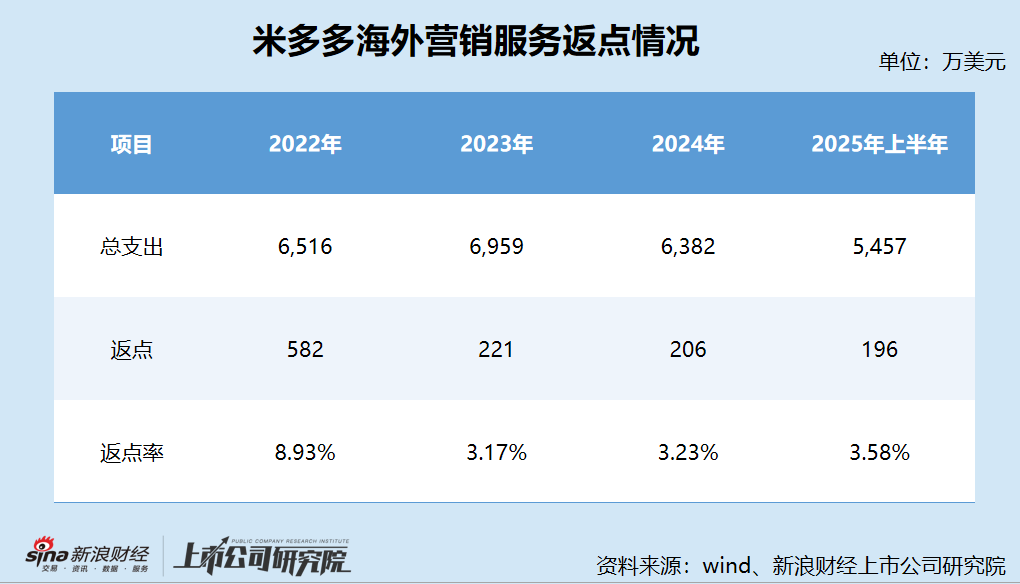
同期,米多多国际营销干事的返点率(即返点除总支拨)离别为8.93%、3.17%、3.23%及3.58%,自2023年同比大幅下滑5.76个点后,一直看护在4%以下的较低水平。返点比例镌汰影响公司客制化营销干事的毛利及毛利率,导致合座毛利及毛利率下落。
米多多虽未凯旋败露Google的返点战略,但在招股书中说起“自2023年起,一家国际数字媒体平台镌汰其中国告白代理的返点率,以此当作策略性转型的一部分”。该公司是谁不问可知。
公开贵府涌现,早在2022年,谷歌就取消了游戏行业和APP端的告白返点,这两个行业在谷歌代理商中曾占据紧迫地位。2023年,谷歌进一步收紧了其在中国地区的告白代理商战略,全面取消了告白返点,并罢手了对非新客户的返点撑合手。
本年12月初,推断Google将全面取消返点的讯息不胫而走,在从业者社群中激发了浓烈筹商与深入忧虑。一朝该讯息被阐明,本就在盈亏旯旮起义的米多多,其异日的日子或许更愁肠。
 海量资讯、精确解读,尽在新浪财经APP
攀扯剪辑:公司不雅察欧洲杯体育