开云体育(中国)官方网站本周海外市集风浪幻化,好意思联储主席沃什亮相国会重申为止通胀决心,好意思伊款式再度急切。好意思股全线下挫,说念指周跌0.93%,纳指周跌2.90%,标普500指数周跌1.55%。欧洲三大股指分化,英国富时100指数周涨0.98%,德国DAX 30指数周跌0.94%,法国CAC 40指数平盘。
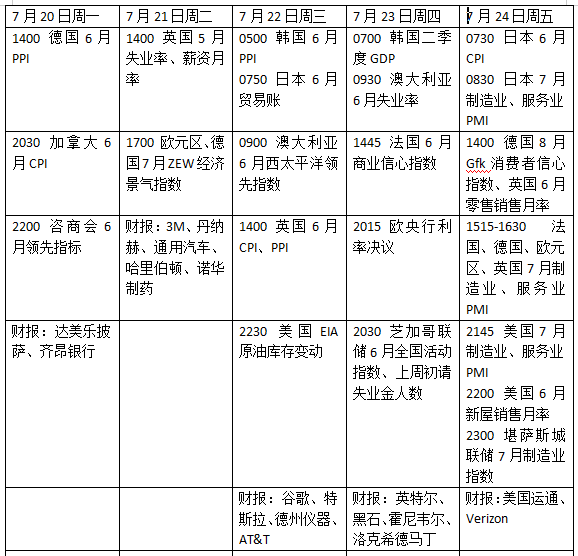
下周看点颇多,好意思国、欧元区、英国 7 月制造业与处事迹采购司理东说念主初值将鸠合公布,直不雅响应下半年起原各经济体企业诡计景气度。欧洲央即将公布利率方案;英国迎来新任首相履职,同期出炉通胀等一系列要道经济数据。投资者将密切追踪中东场合,不雅察好意思伊急切考虑是捏续升级还是出现放荡迹象。好意思股财报季揭幕,谷歌和特斯拉功绩将亮相。
谷歌特斯拉财报来袭
本周沃什出席国会参众两院就半年度货币政策论说的听证会。沃什暗意,将捏续把抗通胀动作政策中枢,鼓动好意思联储里面改良,并重申珍重央行孤苦性。
下周经济数据相对清淡,周五(24日)将公布的制造业、处事迹7月采购司理东说念主PMI初值受到形势。中东松弛再起推升油价,这份景气数据将完竣响应本月好意思国经济启动气象。此前好意思国 CPI、PPI 通胀数据均不足预期,市集下调好意思联储加息预期,本次PMI将考证好意思国经济能否延续近月展现出的韧性。
路孚特(LSEG)数据清晰,好意思国货币市集现在鼓胀订价好意思联储25个基点加息时点在12月。德国州立银行LBBW资深固收分析师埃尔马·沃尔克在研报中暗意:“短期通胀降温趋势并未中断。在此布景下,险些莫得撑捏好意思联储下次议息会议加息的逻辑。”
下周值得属意的好意思国经济数据还包括,咨商会6月卓越经济诡计、初请休闲金东说念主数和6月新屋销售月率等。
财报季干涉第二周,谷歌和特斯拉的财报将受到渊博形势,此外,德州仪器、英特尔的功绩也将对近期波动剧烈的芯片股产生影响。
原油与黄金
中东场合再度升温,推高海外油价。WTI原油近月合约周涨15.52%,报82.49好意思元/桶,布伦特原油近月合约周涨15.91%,报88.10好意思元/桶。
市集眼神同步转向红海南端家数 ——曼德海峡。德国贸易银行数据清晰,该水说念原油日运量从2月的不足390万桶升至4月720万桶,政策蹙迫性捏续进步。6 月末霍尔木兹海峡少顷规复通航时,曼德海峡航运流量一度讲究常态;而本次霍尔木兹航运再度受阻后,曼德海峡运量再度激增。若曼德海峡碰到禁闭,全球原油供给将进一步收紧,油价将迎来更大高潮压力。
贵金属市集陆续第二周下挫,好意思伊松弛捏续升级推高动力价钱,市集通胀担忧升温,强化好意思联储加息预期。纽约商品交往所7月交割的COMEX黄金期货周跌2.23%,报4012.70好意思元/盎司,COMEX白银期货周跌6.31%,报56.03好意思元/盎司。
EverBank全球市集总裁克里斯·加夫尼暗意:“本轮黄金下落中枢驱动是好意思元走强,重叠全球通胀担忧升温,带动列国利率上行。”自 2月末好意思伊松弛爆发以来,黄金累计下落约 25%。市集普遍以为斗争推升的通胀将迫使好意思联储弥远保管高利率,无利息收益的黄金捏续承压。黄金虽被视作通胀对冲器具,但利率上行每每会利空这类零息贵金属钞票。加夫尼补充说念:“近期通胀数据小幅降温,裁汰了下次好意思联储议息会议加息的概率,但全球利率仍在走高;本轮油价大涨,或将倒逼好意思联储货币政策转向更鹰派的态度。”
芝加哥商品交往所好意思联储不雅察器具(CME FedWatch)数据清晰,交往员订价 9 月好意思联储加息概率约 53.3%。好意思联储副主席菲利普·杰斐逊周四表态,若通胀短期内未见好转,他支捏赓续加息。
高盛在研报中指出:“现时私东说念主投资组合中黄金建树比例仍处于低位;好意思伊松弛等一系列地缘风险,或将鼓动私东说念主投资者效仿列国央行,加速建树黄金收尾钞票多元化。”
欧洲央行或按兵不动
欧元区下周将迎来两大中枢事件:周四(23日)欧洲央行货币政策方案和周五(24日)7月采购司理东说念主指数PMI初值。市集预期欧洲央行保管政策利率不变,该行6月刚加息25个基点。但受动力加价带来第二轮通胀风险影响,9月仍存在再度加息可能性。
北欧银行首席分析师冯·格里奇暗意:“6 月通胀低于预期重叠中东场合漂泊,央行应当不雅望更多量据重新动。北欧银行预判本次议息保管利率不变,但中东松弛再度升级,无法鼓胀摒除加息选项,咱们基准情景为9月再加息一次。”
投资公司 Investec经济学家瑞安·贾贾萨普特拉称:“表面上央行存在赓续加息的情理,但当下不雅望至9月会议会是更审慎的遴选。”他补充说念,好意思伊松弛升温或压制制造业、处事迹PMI景气度;不外本轮油价高潮幅度有限,远低于4月末峰值,对经济冲击可控。
英国方面,下周一(20日)伯纳姆将接替斯塔默就任英国首相。投资者重心形势新内阁名单,以此判断夙昔财政支拨、税收政策处所。5月英国群众部门借款达233亿英镑,同比大增 30%;财政支拨压力抬升、税收收入疲软将推高政府发债融资资本。
下周三(22日)英国6月CPI通胀、PPI坐蓐者物价指数将是中枢数据,市集据此评估英国央行夙昔数月加息可能性。英国动作动力净入口国,中东松弛推高油价将径直加重国内通胀压力。路孚特数据清晰,英国货币市集订价11月加息25个基点。
下周看点